FINANCIAMIENTO EMPRESARIAL
Adelanto de ventas por TPV para empresas en México
Liquidez para el negocio con recuperación vinculada a sus cobros con tarjeta.
¿Qué es el adelanto de ventas por TPV?
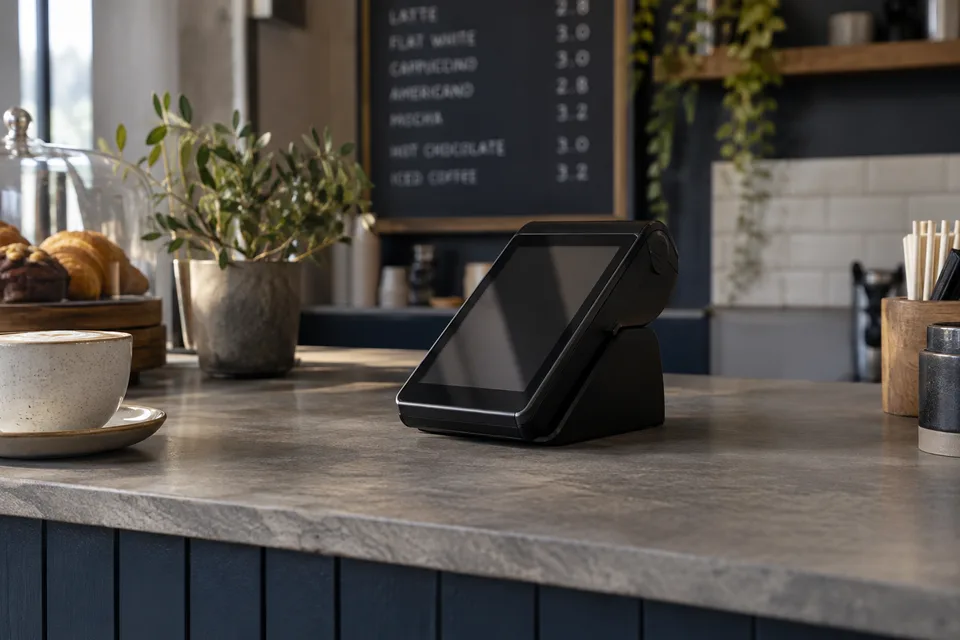
El adelanto de ventas por terminal punto de venta (TPV) es un financiamiento que entrega recursos a una empresa tomando como referencia sus ventas procesadas con tarjeta. Su recuperación se vincula con una parte de los cobros posteriores, conforme al contrato.
Puede utilizarse para comprar inventario, pagar proveedores o realizar mejoras en el negocio. El importe recibido y el total a devolver se determinan para cada operación.
¿Cómo se entrega y recupera el adelanto?
La empresa recibe el monto acordado. Después, un porcentaje de las ventas procesadas se destina al pago del financiamiento mediante el mecanismo de retención o cargo establecido.
Esto significa que una parte de cada cobro se aplica a la obligación y el resto queda disponible para la empresa, después de las comisiones y demás descuentos correspondientes.
Cuando la recuperación depende de un porcentaje, el importe retenido cambia con las ventas. Sin embargo, el contrato también puede establecer pagos mínimos, fechas de cumplimiento o un plazo máximo. Vender menos no elimina por sí solo esas obligaciones.
Un ejemplo de su uso
Una empresa con varios establecimientos podría utilizar un adelanto para comprar inventario antes de una temporada de mayor demanda. En este ejemplo hipotético, las ventas con tarjeta de los puntos de cobro incluidos en la operación irían aportando recursos para devolverlo.
La empresa tendría que organizar sus compras y gastos considerando el dinero que recibe después de las retenciones, no únicamente el total vendido.
¿Qué determina su costo?
Para entender la operación deben distinguirse tres conceptos:
- Monto recibido: los recursos que se entregan al negocio.
- Total a devolver: el adelanto más el costo del financiamiento y los cargos aplicables.
- Porcentaje de recuperación: la parte de las ventas destinada a cubrir esa obligación.
El porcentaje de recuperación no es, por sí mismo, una tasa de interés ni la comisión por aceptar tarjetas. Las comisiones del servicio de cobro deben distinguirse del costo del financiamiento.
Según el contrato, el costo puede expresarse mediante intereses o un cargo pactado. El tiempo de recuperación y las condiciones de liquidación anticipada también importan al comparar alternativas.
¿En qué se diferencia del factoraje?
El factoraje anticipa derechos de cobro existentes, como facturas pendientes de pago. En el adelanto por TPV, la recuperación se vincula con las ventas que se procesen posteriormente en las terminales contempladas.
¿Cómo acompaña HGV Capital Advisors a tu empresa?
En HGV Capital Advisors gestionamos adelantos de ventas por TPV para empresas en México. Comparamos el monto disponible, el costo total, la retención y las obligaciones de pago de cada alternativa.
Revisamos su efecto sobre el dinero disponible para inventario, proveedores y operación, considerando la estacionalidad y los puntos de cobro involucrados.
Conversemos sobre cómo convertir tus ventas con tarjeta en recursos para tu empresa.
Hablar con un asesor